Custos de motores mantêm cargueiros antigos em operação
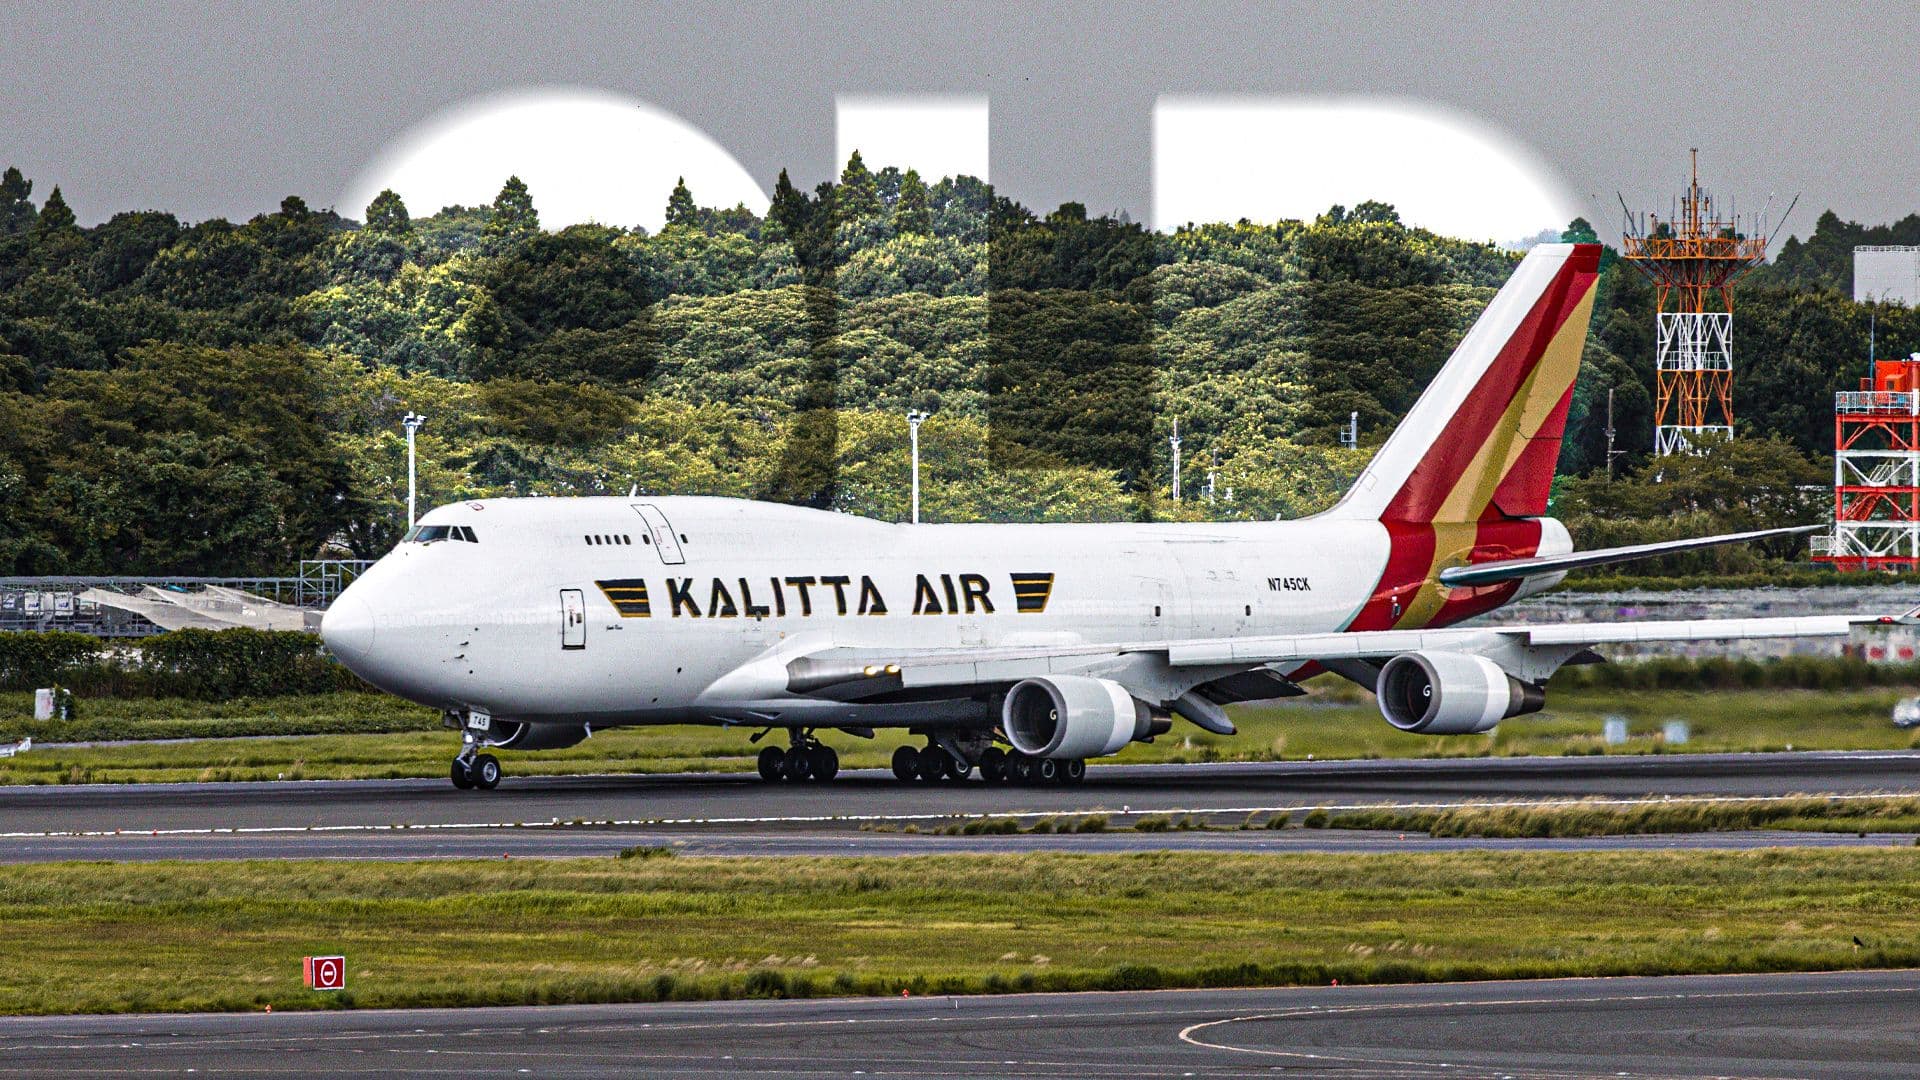
O aumento da demanda por transporte aéreo de carga, impulsionado pelo comércio eletrônico e pelo tráfego observado durante a pandemia de COVID-19, ocorre em um momento de forte restrição na oferta de aeronaves, motores e serviços de manutenção. Segundo o material, um motor CFM56 em condição de vida plena, antes avaliado em cerca de US$ 6 milhões, passou a alcançar aproximadamente US$ 13 milhões. Mesmo com custos elevados de aquisição e manutenção, operadores de carga continuam investindo em aeronaves antigas porque a entrega de novos cargueiros e a disponibilidade de aviões para conversão não acompanham a necessidade do mercado. O resultado é uma valorização expressiva de motores usados, peças reutilizáveis e cargueiros que, em condições normais, estariam próximos da aposentadoria.
Simple Flying4 min de leitura
Use para compartilhar ou copiar a URL canônica da matéria.
O aumento da demanda por transporte aéreo de carga, impulsionado pelo comércio eletrônico e pelo tráfego observado durante a pandemia de COVID-19, ocorre em um momento de forte restrição na oferta de aeronaves, motores e serviços de manutenção. Segundo o material, um motor CFM56 em condição de vida plena, antes avaliado em cerca de US$ 6 milhões, passou a alcançar aproximadamente US$ 13 milhões. Mesmo com custos elevados de aquisição e manutenção, operadores de carga continuam investindo em aeronaves antigas porque a entrega de novos cargueiros e a disponibilidade de aviões para conversão não acompanham a necessidade do mercado. O resultado é uma valorização expressiva de motores usados, peças reutilizáveis e cargueiros que, em condições normais, estariam próximos da aposentadoria.
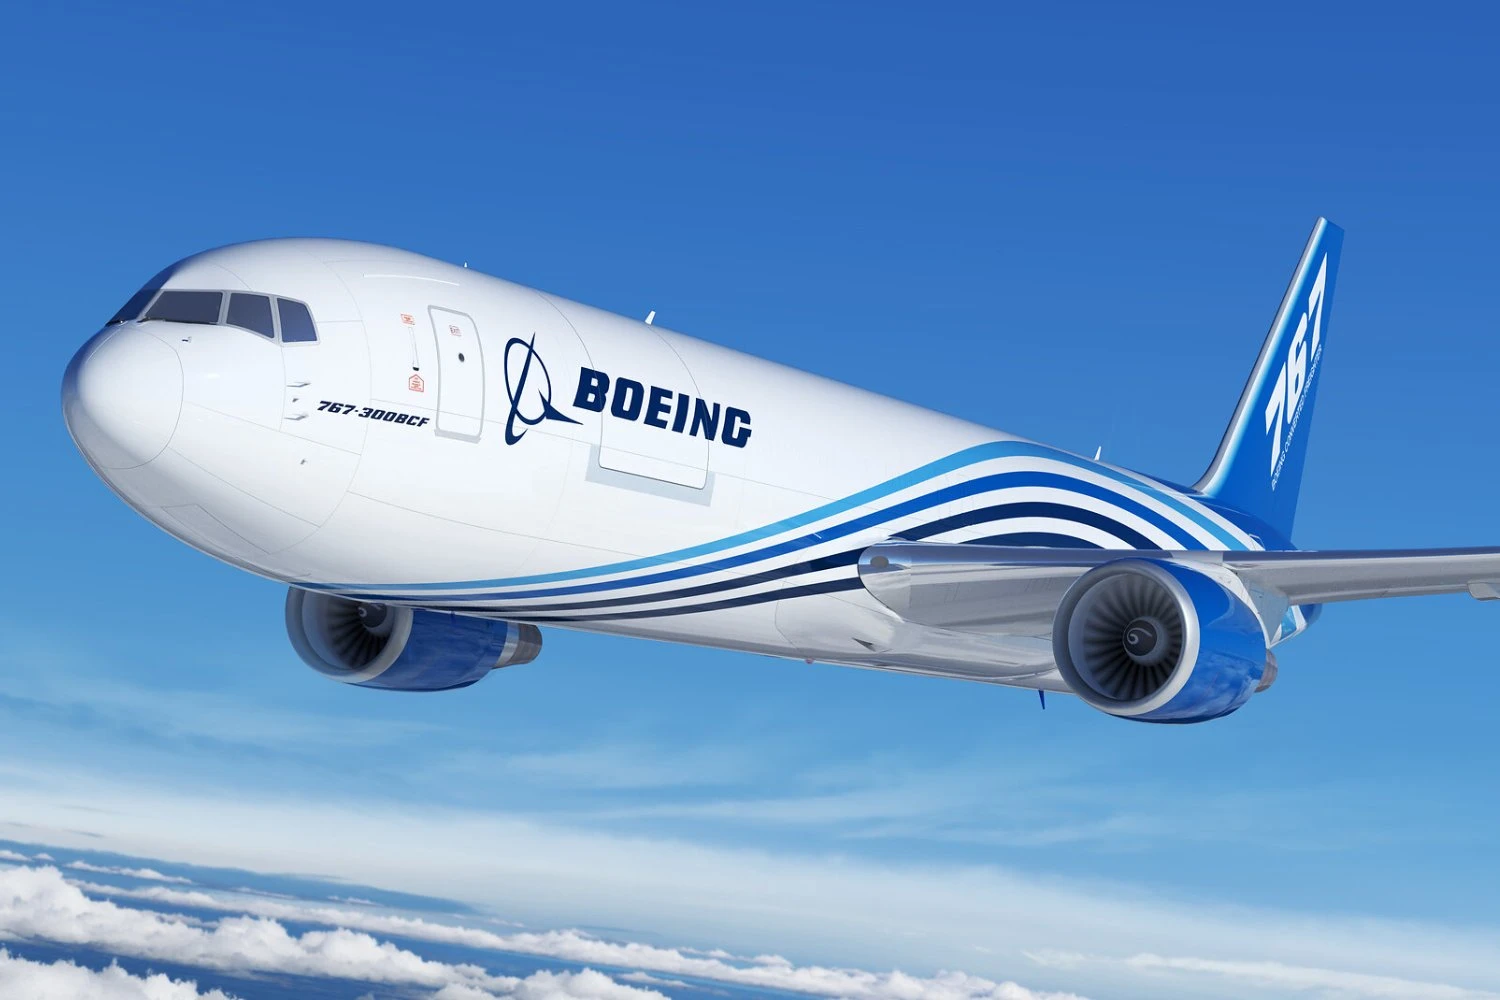
A oferta de cargueiros novos foi especialmente afetada por problemas na cadeia aeroespacial. O material informa que a Boeing interrompeu a produção de seus principais modelos dedicados ao transporte de carga, o 777F e o 767F, após uma disputa relacionada a componentes estruturais das asas. A paralisação teria interrompido entregas destinadas a grandes empresas, incluindo FedEx e UPS. Ao mesmo tempo, os programas de nova geração Airbus A350F e Boeing 777-8F acumulam atrasos. A projeção apresentada aponta a entrada do A350F em serviço para o fim de 2027, enquanto o 777-8F pode chegar em 2028 ou 2029, depois de dificuldades de certificação associadas ao programa 777X.
A escassez também alcança os aviões usados como base para conversões de passageiros em cargueiros. Como as companhias aéreas enfrentam atrasos na entrega de jatos de passageiros mais eficientes, elas mantêm em operação aeronaves de meia-idade, como os Boeing 737NG e 777-300ER. Isso reduz a quantidade de aviões disponíveis para empresas especializadas em conversões e, simultaneamente, ocupa capacidade de oficinas, motores sobressalentes e peças. O material cita apenas 52 cargueiros entrando em serviço nos oito primeiros meses de 2026, incluindo unidades novas e convertidas, número apresentado como evidência da limitação de capacidade do setor.
Os motores se tornaram um dos principais pontos de estrangulamento. A falta de componentes novos e usados, sobretudo peças com vida útil limitada, levou oficinas de manutenção, reparo e revisão a competir por um estoque reduzido. Em vez de adquirir componentes individualmente, algumas empresas compram motores completos e antigos para desmontá-los e recuperar peças aproveitáveis. A valorização varia conforme a família: o GE90-115B subiu de uma média de US$ 14 milhões antes de 2023 para US$ 24 milhões em 2026; o CF6-80C2B6F passou de US$ 3,5 milhões para US$ 8,5 milhões; o V2500-A5 alcançou US$ 12 milhões, ante US$ 5,5 milhões; e o PW4000-94 chegou a US$ 5 milhões, contra US$ 2 milhões. Até motores sem condição de operação podem valer milhões de dólares para desmontagem.