Turkish Airlines mantém lucro operacional apesar da alta do combustível
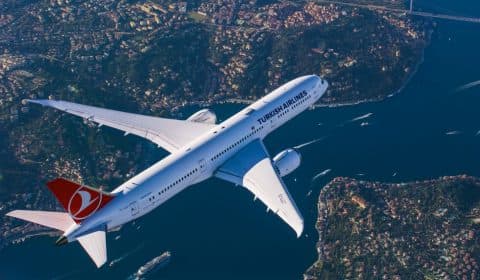
A Turkish Airlines registrou lucro operacional de aproximadamente US$ 929 milhões no terceiro trimestre de 2026, correspondente ao período de julho a setembro, mesmo diante de uma forte elevação dos custos de combustível e de pressões inflacionárias sobre outras despesas. O resultado representou uma queda de cerca de 12% em relação ao mesmo trimestre, para a medida de lucro operacional indicada no material, mas preservou a rentabilidade da companhia em um ambiente considerado desafiador. A empresa atribuiu a resistência do desempenho à flexibilidade de sua rede, à eficiência operacional e ao controle da capacidade conforme as condições de cada mercado.
FlightGlobal3 min de leitura
Use para compartilhar ou copiar a URL canônica da matéria.
A Turkish Airlines registrou lucro operacional de aproximadamente US$ 929 milhões no terceiro trimestre de 2026, correspondente ao período de julho a setembro, mesmo diante de uma forte elevação dos custos de combustível e de pressões inflacionárias sobre outras despesas. O resultado representou uma queda de cerca de 12% em relação ao mesmo trimestre, para a medida de lucro operacional indicada no material, mas preservou a rentabilidade da companhia em um ambiente considerado desafiador. A empresa atribuiu a resistência do desempenho à flexibilidade de sua rede, à eficiência operacional e ao controle da capacidade conforme as condições de cada mercado.
O principal fator de pressão sobre as contas foi o preço do querosene de aviação. A companhia informou que os custos do combustível haviam aumentado 118% desde o início de 2026, movimento que elevou de forma significativa a despesa necessária para manter a operação. Dados complementares indicam que o gasto trimestral com combustível chegou a US$ 2,61 bilhões, uma alta de 58,5% na comparação anual. A inflação também afetou custos não relacionados diretamente ao combustível, ampliando o desafio para a gestão financeira durante o período analisado.
Para reduzir os efeitos desse cenário, a empresa afirmou ter direcionado capacidade para mercados com demanda mais forte. A estratégia envolveu ajustar a oferta de voos em vez de buscar uma expansão uniforme em todas as rotas, concentrando recursos em trechos com melhores condições comerciais e maior potencial de retorno. O material indica que essa administração da capacidade ajudou a preservar os fatores de ocupação e a adequar o volume de assentos ao comportamento observado dos passageiros, especialmente em um momento de incerteza nos mercados globais.
A extensão da rede internacional foi apresentada como outro elemento importante para a adaptação da companhia. Com presença em diferentes mercados, a empresa pôde redirecionar capacidade quando as condições de demanda mudaram, utilizando sua conectividade e sua localização estratégica como instrumentos de gestão. Essa abordagem foi descrita como parte de um modelo de negócios flexível, capaz de reagir com rapidez às variações do ambiente operacional. Não se trata, segundo o material, de uma eliminação da pressão causada pelo combustível, mas de uma tentativa de compensá-la por meio de decisões mais seletivas sobre rotas, frequência e oferta.
A eficiência operacional e as medidas de controle de custos também contribuíram para limitar a deterioração do resultado. A companhia manteve lucro operacional antes de investimentos próximo de US$ 929 milhões, enquanto enfrentava simultaneamente despesas maiores com combustível e inflação. O desempenho mostra que a receita e a utilização da rede foram suficientes para sustentar a lucratividade, embora as margens tenham sido pressionadas. Em indicador adicional, a margem EBITDAR caiu 4,2 pontos percentuais, para 25,4%, refletindo o impacto do encarecimento do combustível e dos demais custos sobre a operação.