Boeing identifica passivos de US$ 1,9 bilhão na integração da Spirit
A Boeing teria identificado US$ 1,9 bilhão em passivos líquidos adicionais após concluir a aquisição da Spirit AeroSystems, segundo relatos citados no material fornecido. O valor se soma ao custo estimado de US$ 8,4 bilhões da operação e indica que a reintegração da fornecedora à estrutura da fabricante ficou mais onerosa do que o previsto inicialmente. A descoberta ocorre enquanto a Boeing Commercial Airplanes trabalha para elevar a produção dos modelos 737 MAX e 787 Dreamliner, programas diretamente relacionados às atividades incorporadas no negócio.
Air Data News3 min de leitura
Use para compartilhar ou copiar a URL canônica da matéria.
A Boeing teria identificado US$ 1,9 bilhão em passivos líquidos adicionais após concluir a aquisição da Spirit AeroSystems, segundo relatos citados no material fornecido. O valor se soma ao custo estimado de US$ 8,4 bilhões da operação e indica que a reintegração da fornecedora à estrutura da fabricante ficou mais onerosa do que o previsto inicialmente. A descoberta ocorre enquanto a Boeing Commercial Airplanes trabalha para elevar a produção dos modelos 737 MAX e 787 Dreamliner, programas diretamente relacionados às atividades incorporadas no negócio.
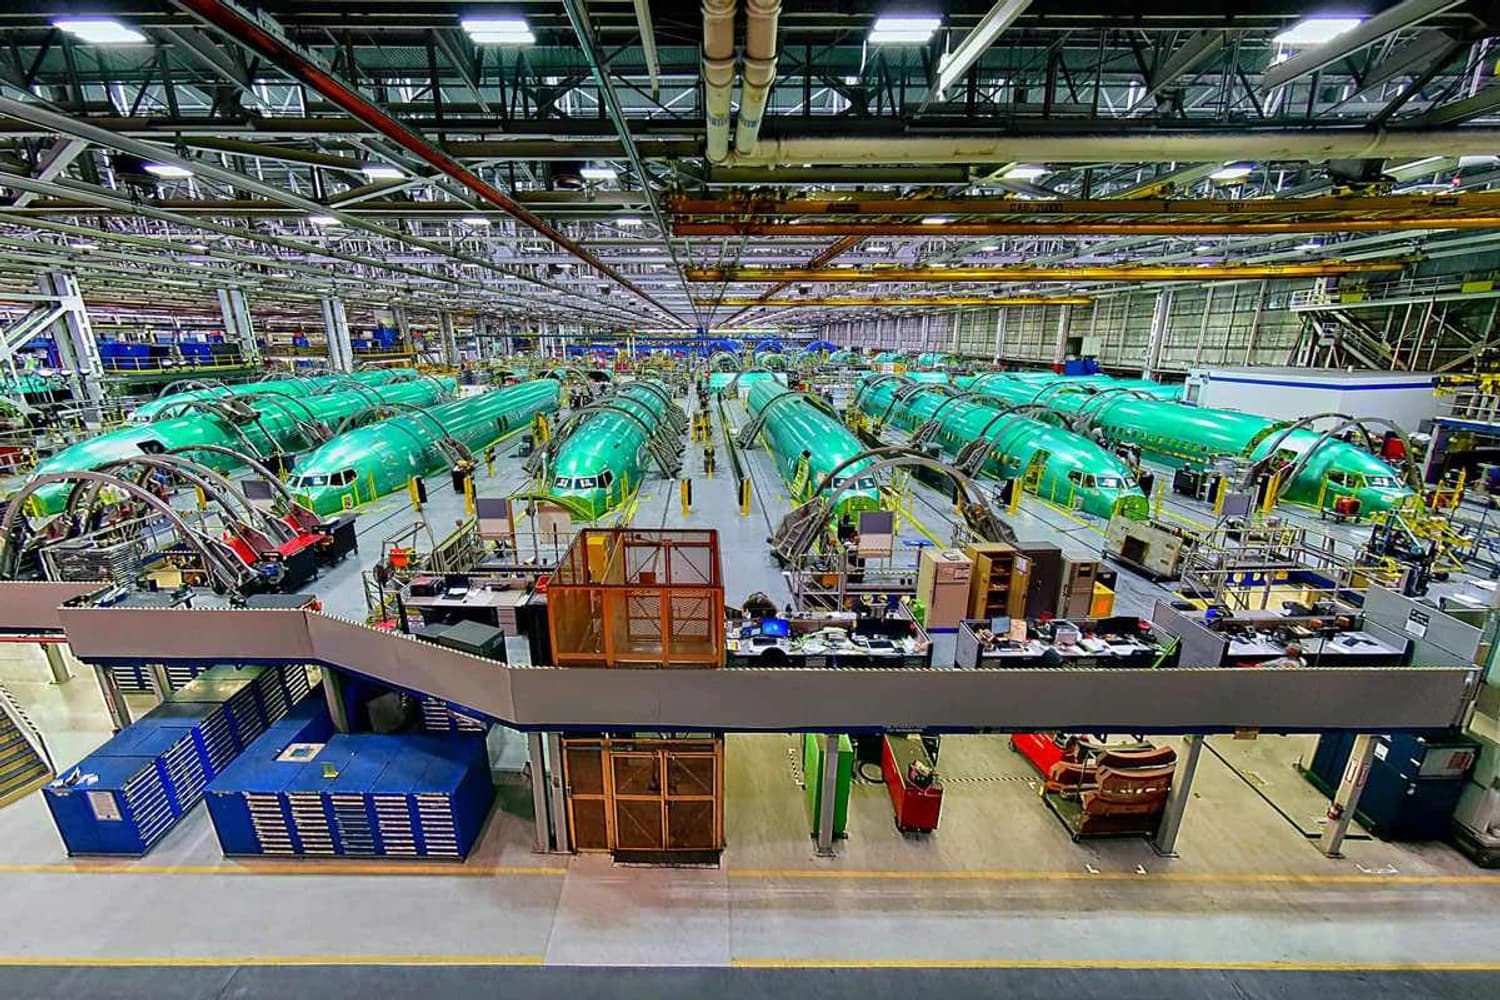
A aquisição foi concluída em dezembro de 2025 e envolveu as operações comerciais da Spirit associadas à Boeing. Entre os ativos e atividades incorporados estavam as fuselagens do programa 737 e estruturas principais destinadas aos programas 767, 777 e 787. A Boeing também informou que passou a controlar internamente seu maior fornecedor de peças sobressalentes, ampliando sua participação em atividades de manutenção, reparo e revisão. O objetivo declarado da operação era recuperar maior controle sobre a cadeia de suprimentos e sobre a qualidade da produção.
A Spirit AeroSystems ocupava uma posição relevante na fabricação de estruturas aeronáuticas utilizadas por diferentes programas da Boeing. Com a compra, a fabricante reassumiu diretamente operações que antes estavam organizadas fora de sua estrutura corporativa. O material complementar também informa que determinadas atividades da Spirit em Belfast, na Irlanda do Norte, foram incluídas no rearranjo e passaram a operar como uma subsidiária independente chamada Short Brothers. A extensão exata dessas atividades, porém, não é detalhada no conjunto de informações disponível.
O passivo adicional de US$ 1,9 bilhão aumenta a dimensão financeira do processo de integração. As informações fornecidas não esclarecem quais itens compõem esse montante, se ele está relacionado a obrigações específicas da Spirit, a ajustes de avaliação ou a outras necessidades financeiras associadas à aquisição. Também não há indicação sobre eventuais provisões contábeis já reconhecidas pela Boeing. Por isso, o valor deve ser tratado como uma estimativa ou identificação reportada de passivos líquidos adicionais, sem interpretação sobre sua composição ou sobre os efeitos contábeis finais.
A situação recai especialmente sobre a Boeing Commercial Airplanes porque a divisão enfrenta o desafio de ampliar as taxas de produção do 737 MAX e do 787. A integração da Spirit pretende reforçar o controle da fabricante sobre etapas importantes da cadeia de fornecimento, mas a identificação de obrigações extras mostra que a execução do processo envolve custos superiores aos inicialmente considerados. É possível inferir que esses custos podem aumentar a pressão financeira sobre a divisão durante a reorganização, embora o material não apresente uma estimativa de impacto sobre resultados, caixa ou cronogramas de produção.